


Domowy budżet a niespodziewane wydatki – jak przygotować finansową rezerwę?


Finansowa rezerwa nie powstaje przypadkiem. Najczęściej jest wynikiem regularnego odkładania, kontroli wydatków i jasnego podziału pieniędzy na różne cele.
Rezerwa finansowa powinna mieć konkretną funkcję
Pieniądze odkładane bez jasno określonego celu łatwo wydać na bieżące potrzeby. Dlatego warto traktować fundusz awaryjny jako osobną część domowych finansów. Ma służyć wydatkom, których nie dało się rozsądnie przewidzieć, takim jak pilna naprawa, nagły koszt zdrowotny czy utrata części dochodu.
Zacznij od małej, ale regularnej kwoty
Nie trzeba budować rezerwy jednym dużym przelewem. Skuteczniejsza bywa stała kwota odkładana tuż po wpływie wynagrodzenia. Nawet niewielka suma tworzy nawyk i z czasem zwiększa bezpieczeństwo budżetu. Pomaga osobne konto, z którego nie płaci się za codzienne zakupy.
Oddziel wydatki awaryjne od wydatków nieregularnych
Ubezpieczenie samochodu, prezenty świąteczne czy wyprawka szkolna nie są nagłe, jeśli wiadomo, że pojawią się w ciągu roku. Na takie cele warto tworzyć osobne fundusze. Rezerwa awaryjna powinna zostać na sytuacje trudne do przewidzenia. Dzięki temu nie znika przy pierwszym większym, ale planowanym rachunku.
Co zrobić, gdy rezerwa nie wystarcza?
Najpierw trzeba ograniczyć wydatek do niezbędnego zakresu i sprawdzić możliwość rozłożenia kosztu. Jeśli nadal pozostaje luka, jedną z opcji mogą być pożyczki online. Każde zobowiązanie wymaga jednak analizy całkowitego kosztu i wpływu rat na kolejne miesiące. Instytucja finansowa weryfikuje zdolność kredytową, a pozytywna decyzja nie jest automatyczna.
Dla przykładu pożyczka ratalna na 5000 zł oznacza całkowitą kwotę do spłaty 7264,06 zł przy RRSO 47,17% i zmiennym oprocentowaniu 14,5%. Całkowity koszt wynosi 2264,06 zł, w tym prowizja operacyjna 1483,74 zł i odsetki 780,32 zł. Spłatę rozłożono na 24 raty: 23 po 303,07 zł i ostatnią w wysokości 293,45 zł. Ostateczne warunki zależą od oceny zdolności kredytowej klienta.
Regularnie aktualizuj budżet
Koszty życia zmieniają się, dlatego plan sprzed roku może przestać odpowiadać obecnej sytuacji. Raz na kilka miesięcy warto sprawdzić średnie wydatki na mieszkanie, żywność, transport i zobowiązania. Pozwala to ocenić, czy wysokość rezerwy nadal daje realne zabezpieczenie.
Finansowa odporność powstaje stopniowo
Domowy budżet nie musi być idealny, aby był odporny na niespodzianki. Największe znaczenie ma regularność, oddzielanie pieniędzy na różne cele i świadome podejmowanie decyzji, gdy pojawia się większy koszt.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Dąb Tysiąclecia z pamiątkową tabliczką. Uroczystość w Podkowie Leśnej
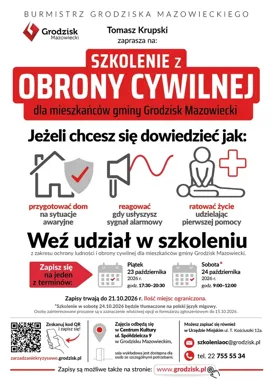
Bezpłatne szkolenia w Grodzisku. Nauczą reagować w sytuacji zagrożenia
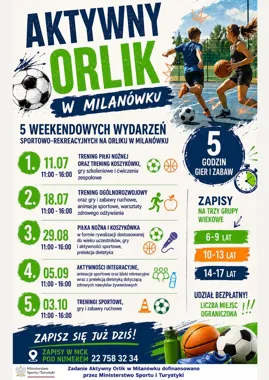
Ostatni Aktywny Orlik w Milanówku. Pięć godzin ruchu dla młodych
Domowy budżet a niespodziewane wydatki – jak przygotować finansową rezerwę?
Bezpłatne warsztaty dla rodziców w Milanówku. 10 spotkań o relacji z dzieckiem
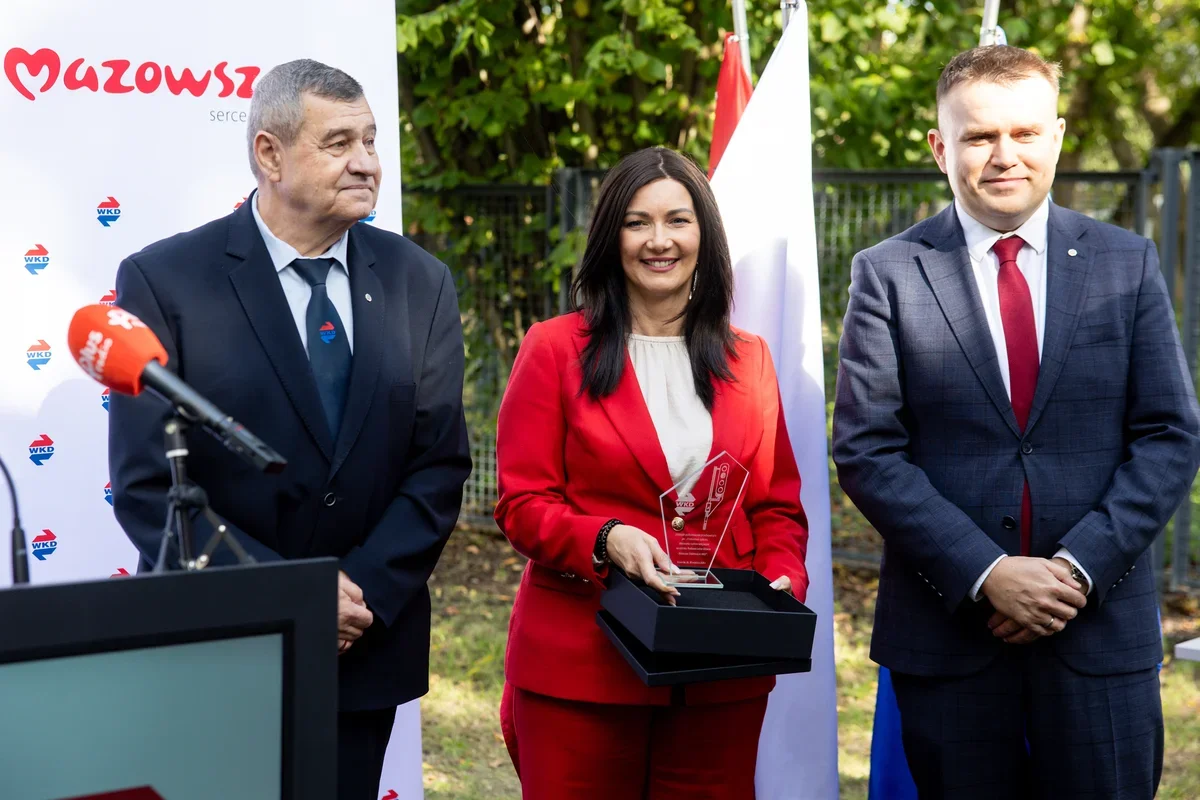
WKD ma nowy system sterowania. Modernizacja objęła trasę do centrum Warszawy
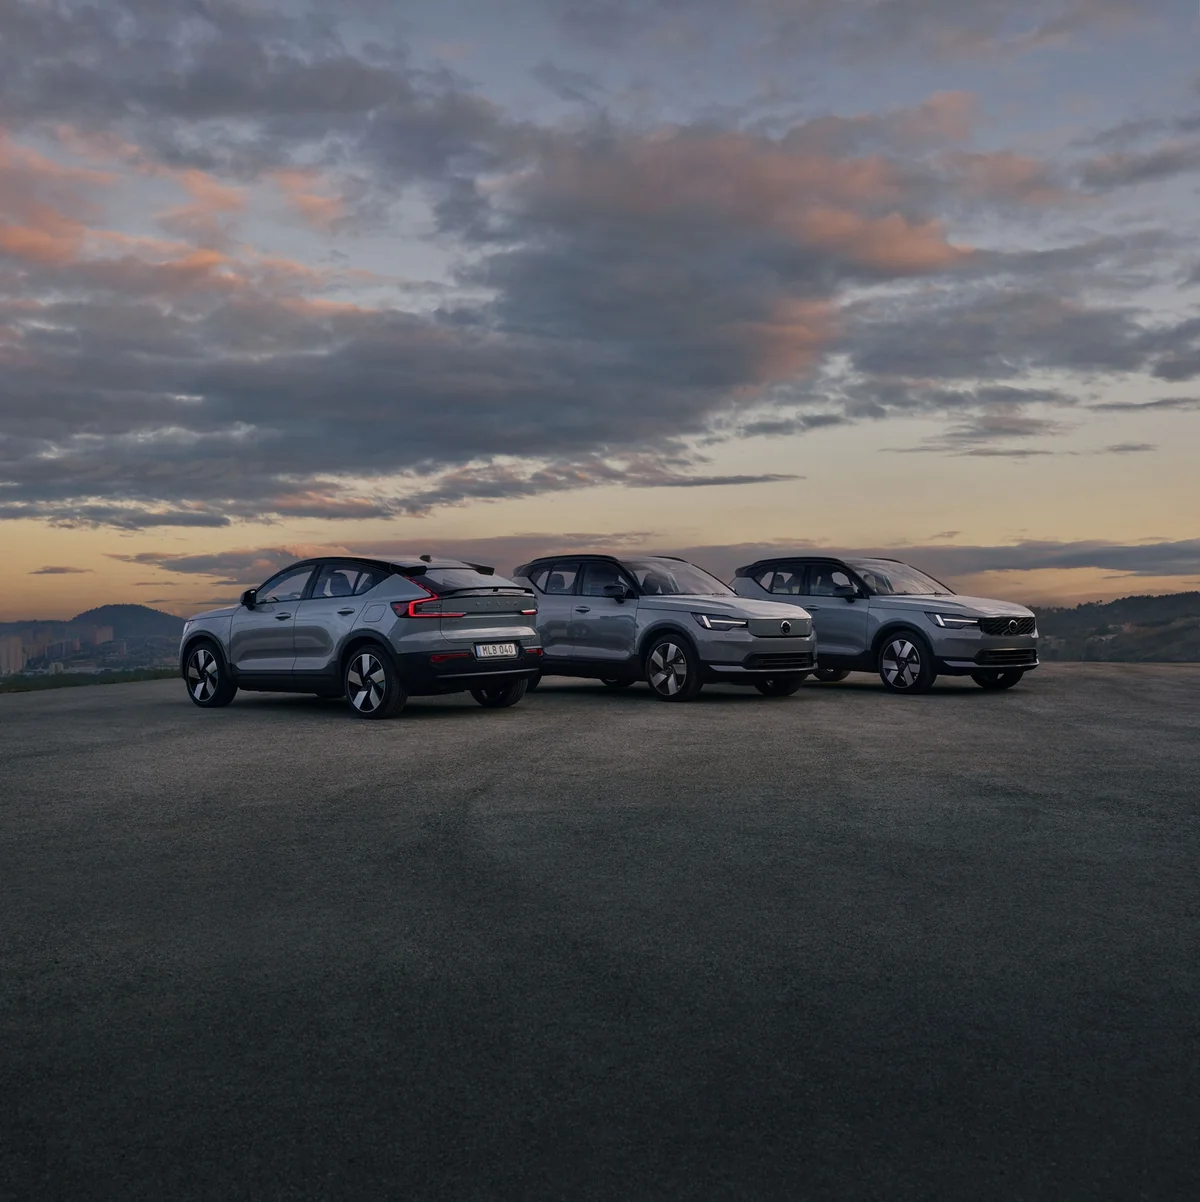
Volvo odświeża gamę 40. Odświeżony design, nowa technologia i jeszcze więcej bezpieczeństwa
Nowy chodnik na ulicy Krakowskiej. Prace już się rozpoczęły
Polska – Gruzja 3:1 w Grodzisku Mazowieckim. Polska wygrała Puchar Syrenki
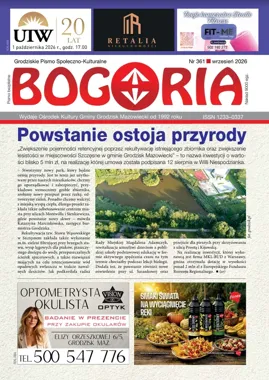
Nowa „Bogoria” łączy retencję, dziki i górską wyprawę
Major Witold Grzybowski na obchodach Bitwy pod Jaktorowem
Burmistrz Milanówka o dotacjach i inwestycjach. Rozmowa w Radiu Bogoria
Do 200 tys. zł na rozwój firmy. Nabór obejmie także nowe biznesy
Iwaszkiewicz między przyjaźnią a konfliktem. Spotkanie w Podkowie Leśnej
Przydatne dane teleadresowe
- Komisariat Policji w Milanówku - kontakt, dzielnicowi, godziny
- Apteki w Grodzisku Mazowieckim - godziny otwarcia, dyżury, apteka całodobowa
- Biuro Powiatowe ARiMR w Grodzisku Mazowieckim - kontakt, godziny, zakres działania
- Centrum Usług Społecznych w Milanówku - kontakt, godziny, świadczenia i wsparcie dla mieszkańców
- Apteki Książenice, gmina Grodzisk Mazowiecki, powiat grodziski - adresy, telefony, godziny otwarcia
- Powiatowy Urząd Pracy w Grodzisku Wielkopolskim - kontakt, godziny, rejestracja, doradcy klienta